
Impôts ici
Conventions fiscales internationales
Les conventions fiscales internationales servent à encadrer l’imposition lorsque deux pays peuvent imposer une même personne, un même revenu ou une même transaction. Elles peuvent influencer la résidence fiscale, les retenues à la source, les pensions, les dividendes, les intérêts, les gains en capital, les revenus d’emploi, les revenus d’entreprise et les crédits d’impôt étrangers.
Elles ne suppriment pas toutes les obligations fiscales, mais elles peuvent modifier le résultat.
Impôts ici accompagne les particuliers, entrepreneurs, retraités, investisseurs et entreprises qui doivent interpréter une convention fiscale entre le Canada et un autre pays. Notre équipe vous aide à comprendre les règles applicables et à produire des déclarations cohérentes.
Votre entreprise requiert des
professionnels pour vous suivre
Conventions fiscales internationales
Le rôle d’une convention fiscale
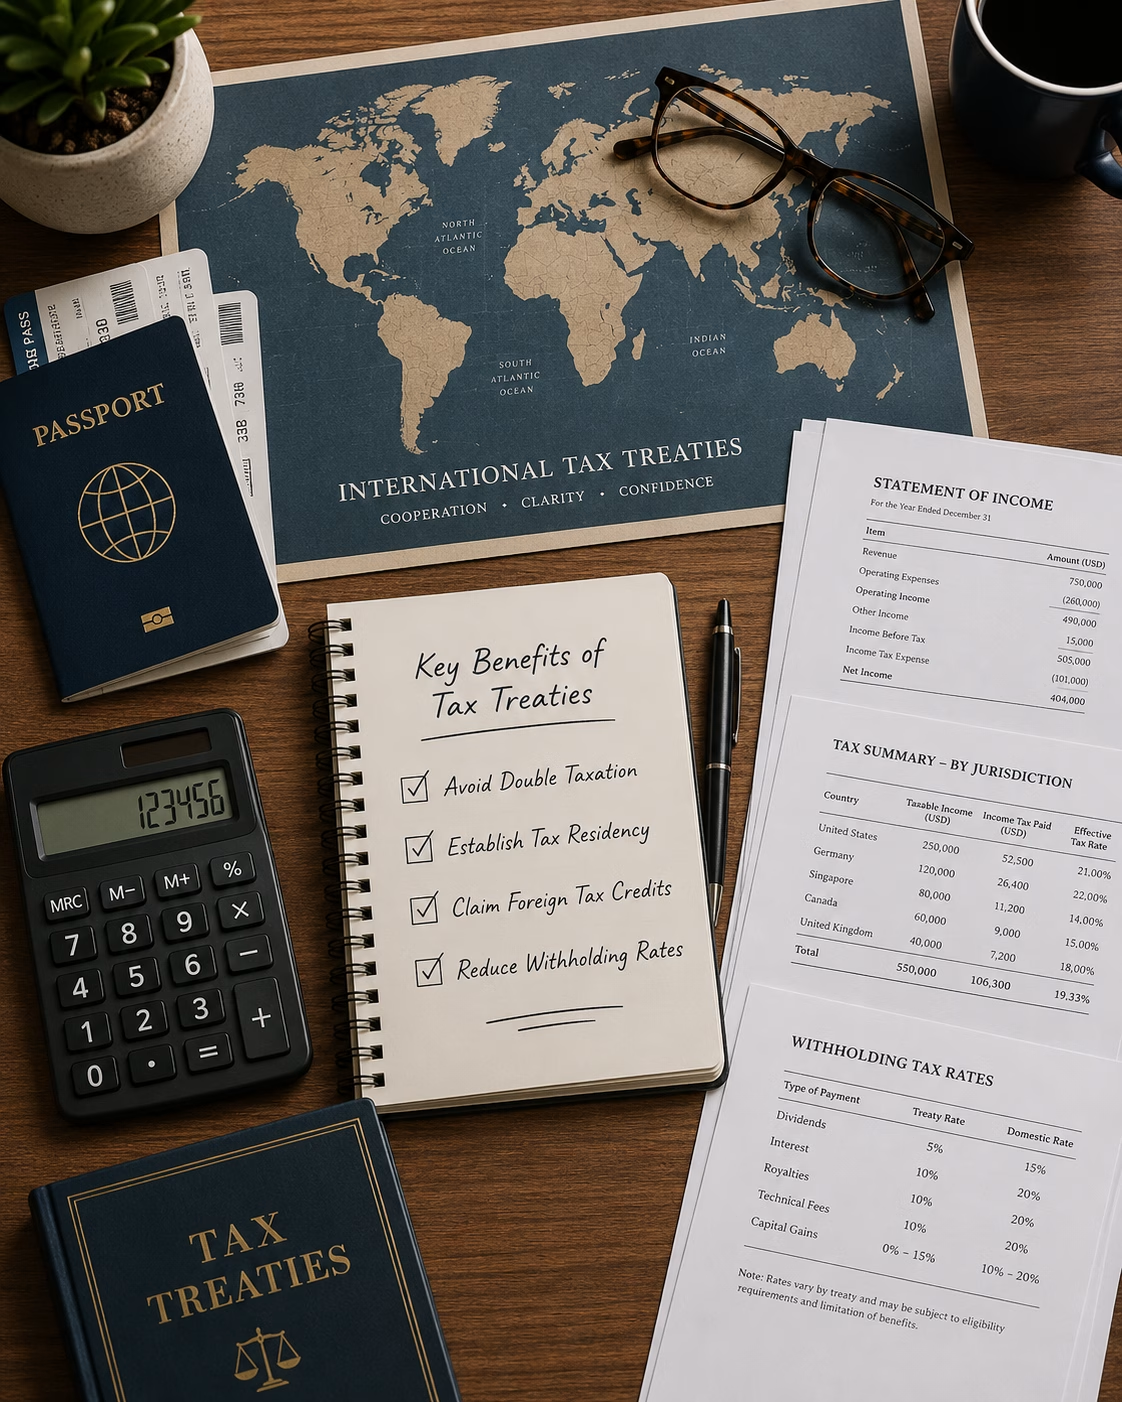
Une convention fiscale vise généralement à éviter la double imposition et à prévenir l’évasion fiscale. Elle répartit les droits d’imposition entre deux pays et prévoit des mécanismes pour accorder un crédit, une exemption ou un taux réduit. Le Canada dispose de nombreuses conventions fiscales, mais chaque convention a ses propres articles, définitions et conditions.
Il ne suffit pas de savoir qu’une convention existe. Il faut vérifier si elle s’applique à votre situation, à votre statut de résidence, au type de revenu et à la période concernée. Un même pays peut traiter différemment un salaire, une pension, un dividende ou un gain en capital.
Conventions fiscales internationales
Résidence fiscale et règles de départage
Lorsqu’une personne est considérée résidente de deux pays selon les règles internes de chacun, la convention peut prévoir des critères de départage. Ces critères peuvent examiner le foyer d’habitation permanent, le centre des intérêts vitaux, le séjour habituel, la nationalité ou une procédure entre autorités compétentes.
Cette analyse est déterminante pour les expatriés, nouveaux arrivants, retraités à l’étranger et familles internationales. Une mauvaise conclusion sur la résidence peut entraîner une double déclaration ou une omission. Impôts ici vous aide à documenter les faits et à interpréter les articles pertinents.
Revenus, retenues et taux réduits
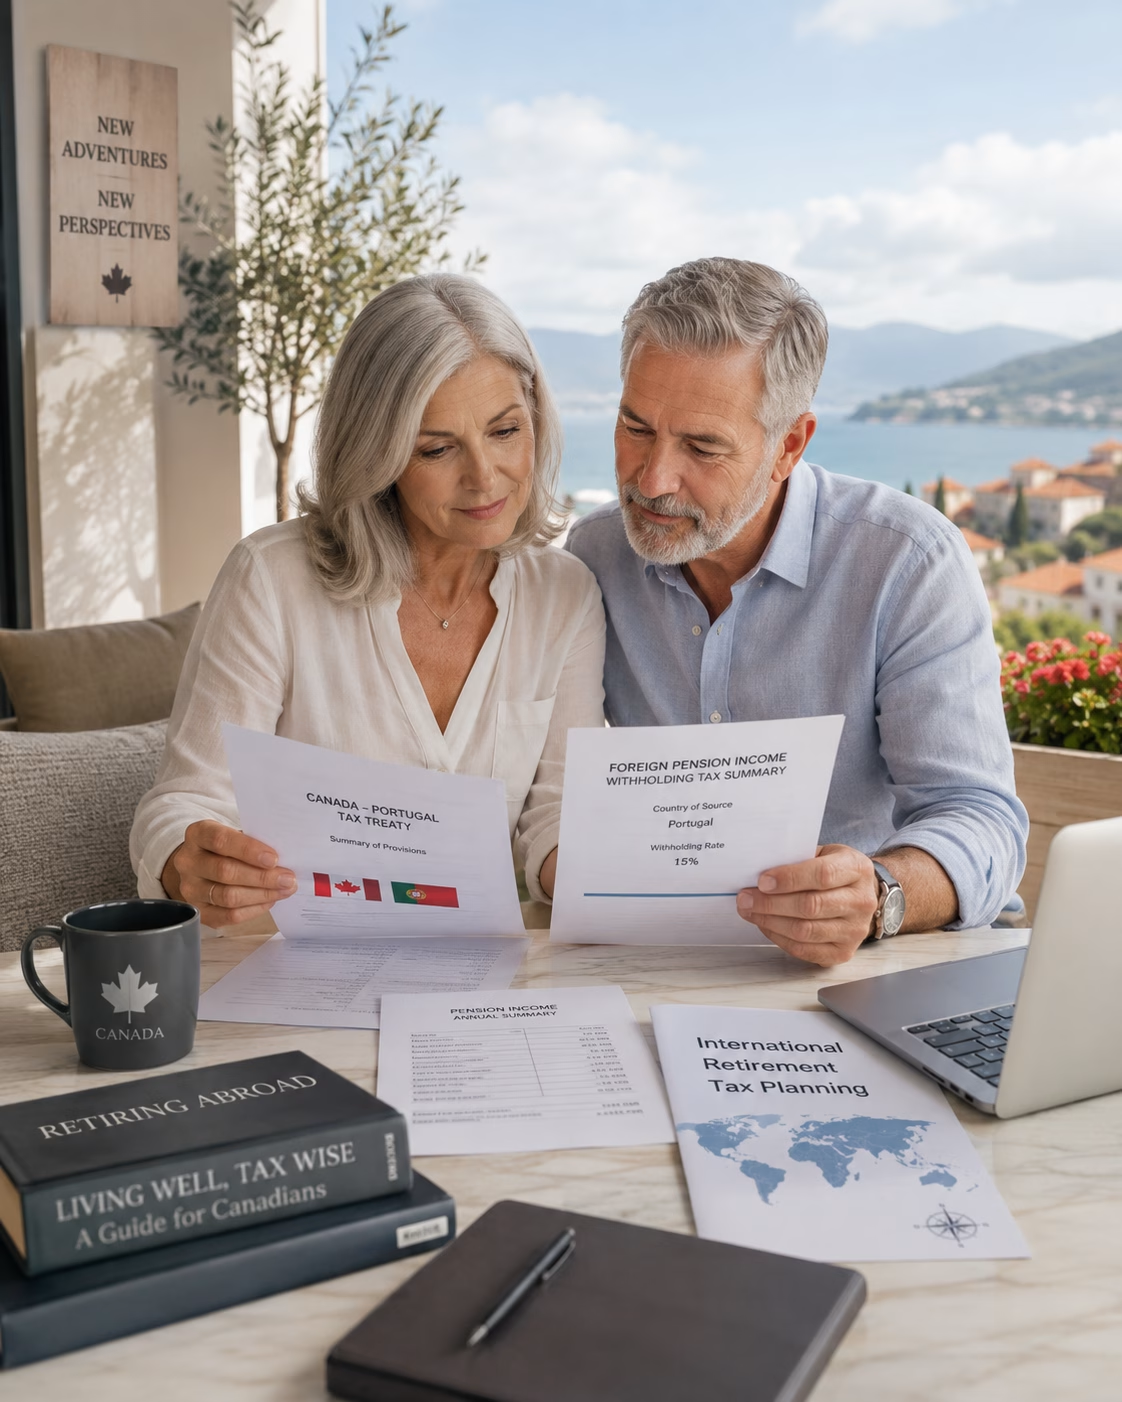
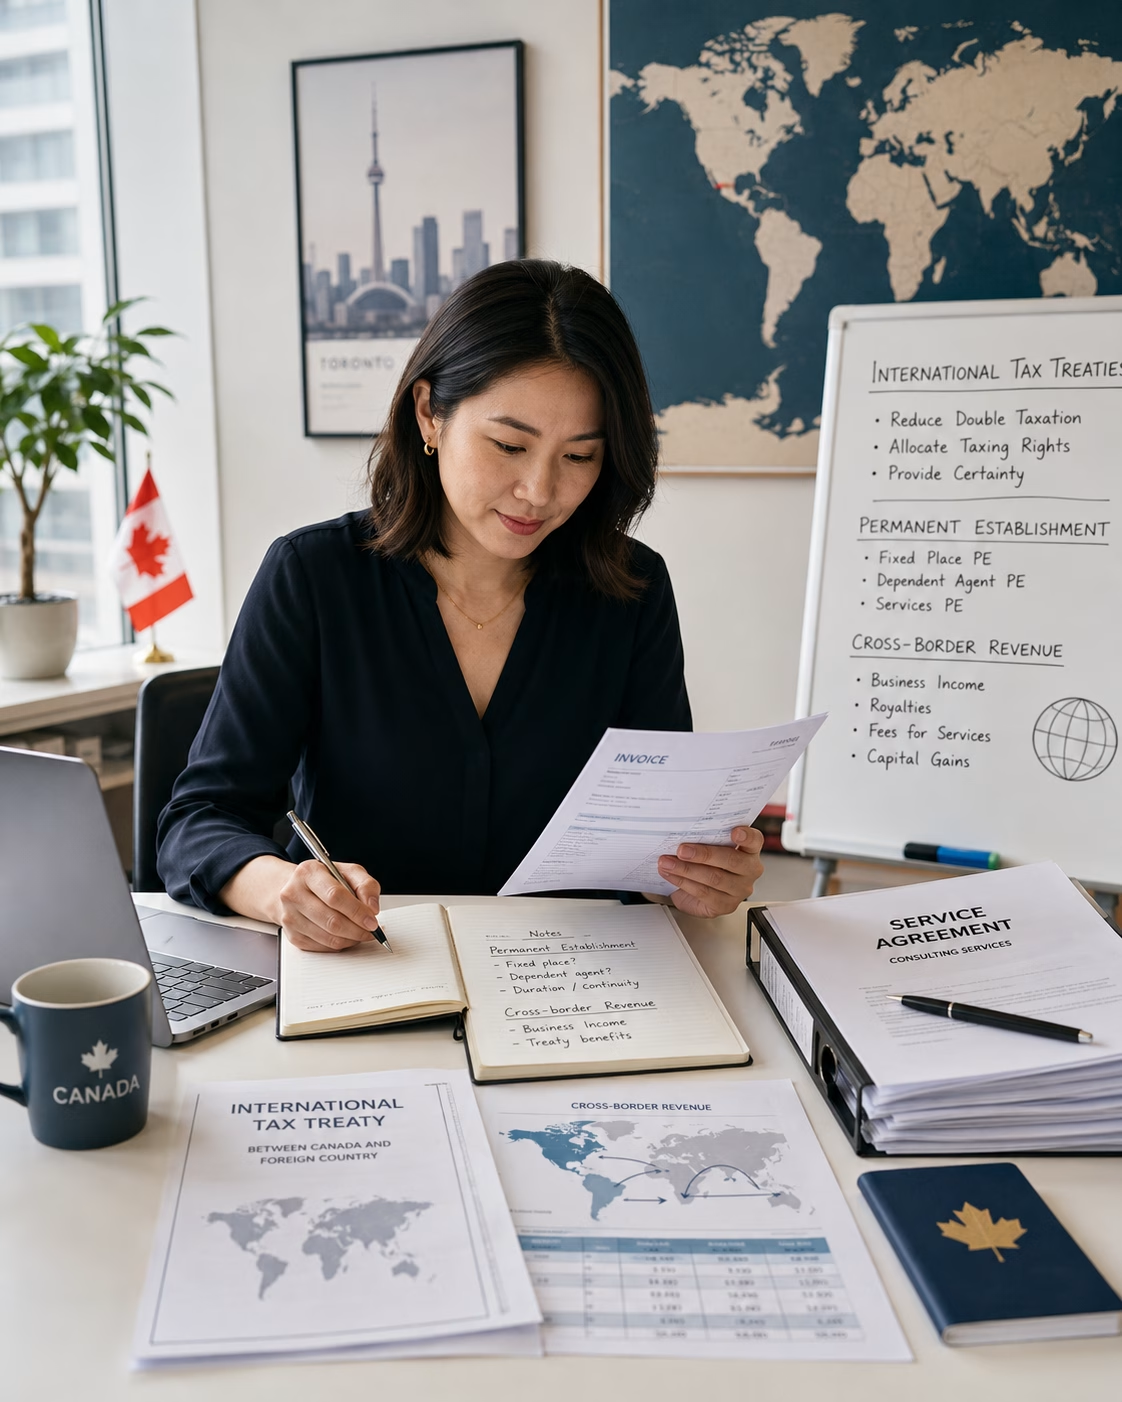
Les conventions fiscales peuvent réduire certaines retenues à la source sur les dividendes, intérêts, redevances, pensions ou autres paiements transfrontaliers. Elles peuvent aussi prévoir dans quel pays un revenu d’emploi ou d’entreprise est imposable. Cependant, l’application d’un taux réduit peut exiger des preuves de résidence, formulaires ou démarches auprès du payeur.
Il faut aussi distinguer le droit d’imposer du mécanisme pratique de retenue. Un payeur peut retenir un montant par défaut, même si la convention permet un allègement. Il faut alors documenter la demande, produire les formulaires appropriés ou réclamer le montant dans une déclaration.
Crédits d’impôt étrangers
Même avec une convention fiscale, un revenu peut être imposé dans deux pays. Le crédit pour impôt étranger permet souvent de réduire la double imposition lorsque des impôts ont été payés à l’étranger sur un revenu déclaré au Canada.
Ce crédit doit être calculé selon les règles canadiennes et les limites applicables.
Le calcul exige de bien identifier le revenu étranger, l’impôt étranger admissible, la conversion en dollars canadiens et le pays concerné. Les crédits ne remplacent pas la production des formulaires de renseignements, comme le T1135 ou le T1134, lorsque ceux-ci sont requis.
Clients satisfaits
Heures d'expérience
En économie d'impôt
Conventions fiscales internationales
Entreprises et établissements stables
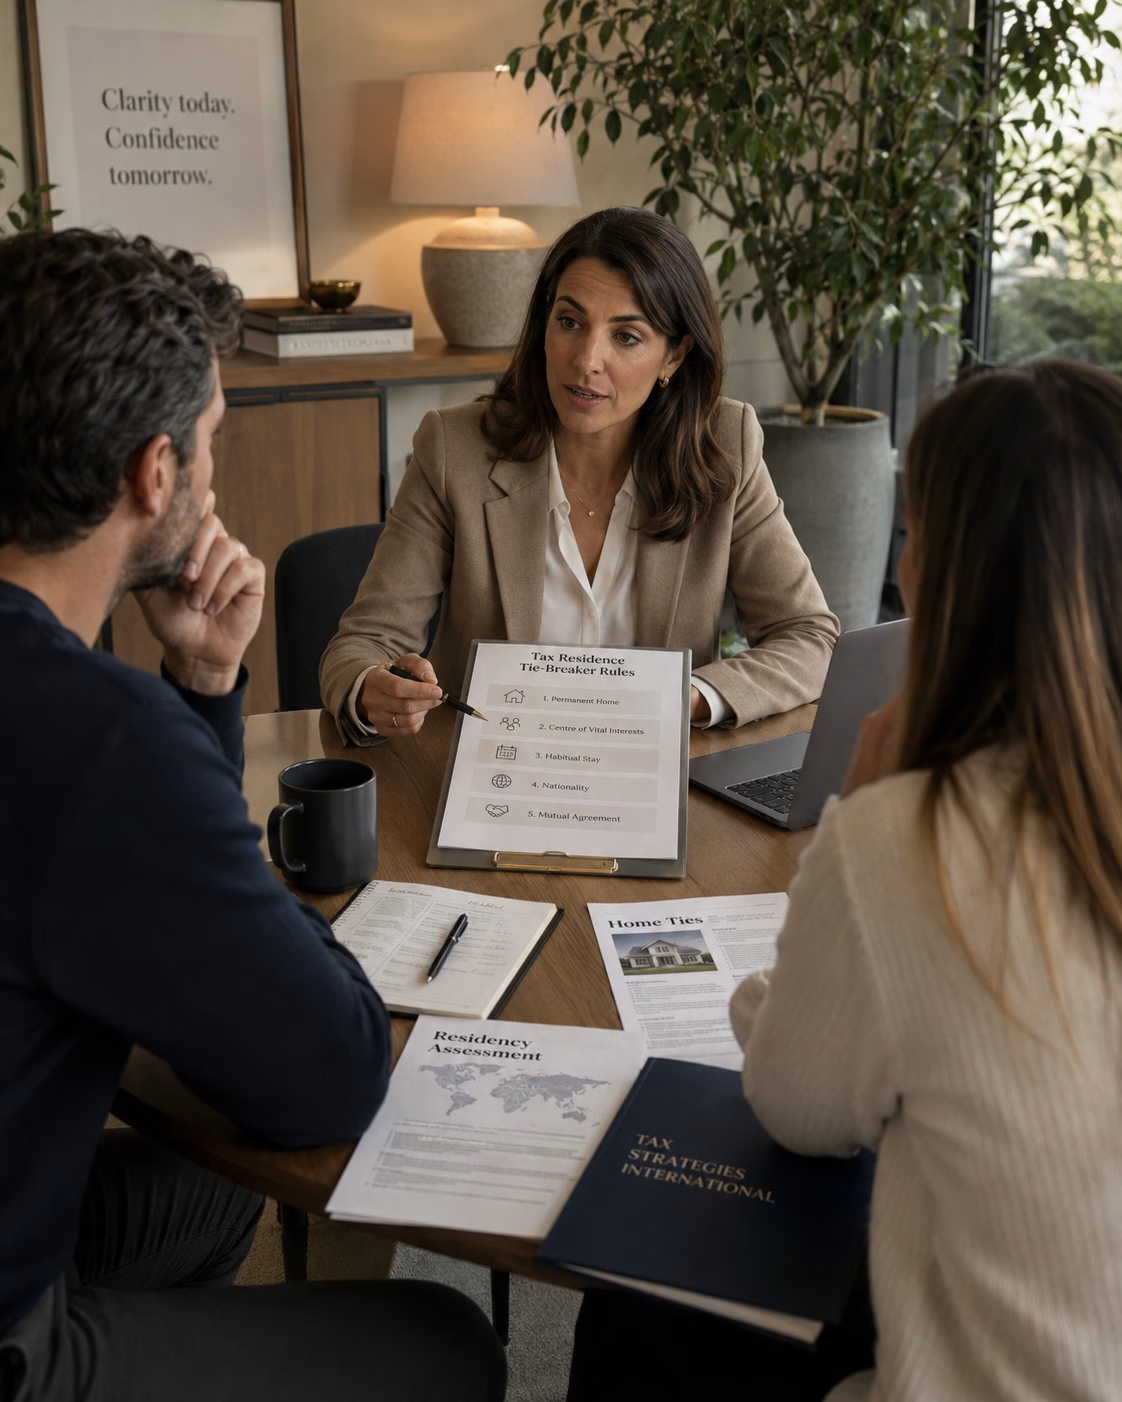
Pour les entreprises, les conventions fiscales sont essentielles afin de déterminer si une activité étrangère crée un établissement stable ou une obligation de produire une déclaration.
Une entreprise non-résidente qui exerce des activités au Canada peut devoir produire une T2 même si elle revendique une exemption fondée sur une convention.
Les prestations de services, agents, bureaux, chantiers, contrats et employés présents dans un pays doivent être examinés. Une interprétation trop rapide peut créer des retenues, pénalités ou obligations de déclaration inattendues.
Conventions fiscales internationales
Un accompagnement pour appliquer la bonne convention
L’application d’une convention fiscale demande une lecture technique, mais aussi une compréhension concrète de votre situation. Impôts ici vous accompagne pour analyser votre statut, le type de revenu, la convention applicable, les crédits d’impôt, les formulaires et les documents justificatifs.
Que vous soyez résident canadien avec revenus étrangers, non-résident avec revenus canadiens, entreprise internationale ou retraité vivant à l’étranger, notre cabinet vous aide à réduire les risques de double imposition et à défendre une position fiscale cohérente.
Avant d’appliquer une convention, il faut réunir les preuves de résidence, les documents de revenus, les retenues appliquées, les déclarations étrangères, les dates de présence, les contrats et le pays exact concerné. Une convention ne s’applique pas de façon générale à une personne : elle s’applique à un revenu, une période et une situation déterminée.
Impôts ici
Une entreprise près de vous, pour vous aider !
Année d'expérience à vous servir.
Découvrez nous !
Les conventions fiscales internationales avec Impôts ici
Impôts ici peut vous aider à documenter la position fiscale retenue. Cette documentation est importante si un payeur applique une retenue par défaut, si une autorité fiscale demande une justification ou si une déclaration étrangère doit refléter le même traitement que la déclaration canadienne.
Cette documentation est particulièrement importante pour les situations récurrentes : pensions annuelles, dividendes, loyers, contrats de services ou revenus d’emploi fractionnés entre deux pays. Une position bien documentée dès la première année facilite les déclarations futures et réduit les risques d’incohérence entre les administrations fiscales.
Lorsque plusieurs pays sont en cause, cette vérification doit être répétée pour chacun d’eux. Un traitement valable avec les États-Unis, la France ou un autre pays ne s’applique pas automatiquement à une autre juridiction. Chaque convention doit être lue séparément.