
Impôts ici
Transfert d’entreprise à l’international
Le transfert d’une entreprise devient plus complexe lorsqu’un acheteur, un actionnaire, un héritier, une société liée ou une partie de l’activité se trouve à l’étranger. Vente d’actions, vente d’actifs, relève familiale, transfert intergénérationnel, réorganisation corporative ou expansion internationale peuvent déclencher des conséquences fiscales au Canada et dans une autre juridiction.
Une planification insuffisante peut réduire la valeur nette réellement conservée par le vendeur.
Impôts ici accompagne les entrepreneurs, actionnaires et dirigeants qui envisagent une transaction ou une transmission comportant une dimension internationale. Notre équipe vous aide à structurer le transfert, anticiper l’impôt et coordonner les obligations fiscales liées aux pays concernés.
Votre entreprise requiert des
professionnels pour vous suivre
Transfert d’entreprise à l’international
Identifier la nature du transfert
Un transfert d’entreprise peut prendre plusieurs formes. Il peut s’agir d’une vente d’actions à un acheteur étranger, d’une vente d’actifs situés au Canada, d’un transfert à une société étrangère, d’une relève familiale avec héritiers non-résidents ou d’une réorganisation visant à préparer une expansion hors du Canada. Chacune de ces options entraîne des conséquences fiscales différentes.
La première étape consiste à comprendre ce qui est transféré, à qui, pour quelle valeur et dans quel contexte. Le traitement fiscal peut varier selon que l’on transfère des actions, des actifs, une entreprise exploitée, une participation dans une société de portefeuille ou des actifs intellectuels. Une analyse préalable permet d’éviter les décisions prises uniquement sur la base de la négociation commerciale.
Transfert d’entreprise à l’international
Planifier les gains en capital et l’impôt canadien
Le transfert d’une entreprise peut générer un gain en capital imposable. Lorsque des actionnaires ou acquéreurs étrangers sont impliqués, il faut examiner si le Canada conserve un droit d’imposition, si une convention fiscale modifie le résultat et si des retenues ou déclarations particulières s’appliquent. Les règles peuvent être encore plus délicates lorsque l’entreprise détient des immeubles, des actions de sociétés privées ou d’autres biens canadiens imposables.
La planification doit aussi intégrer les possibilités d’optimisation existantes au Canada, comme l’exemption pour gains en capital lorsque les conditions sont réunies, la purification de la société, la réorganisation corporative préalable ou le choix entre vente d’actions et vente d’actifs. En contexte international, ces options doivent être coordonnées avec les règles étrangères.
Transfert familial avec héritiers non-résidents
Une entreprise familiale peut être destinée à des enfants, membres de la famille ou héritiers vivant à l’étranger. Cette situation soulève des enjeux de résidence fiscale, de contrôle, de distribution future, de retenues sur dividendes, de gouvernance et de succession.
Le transfert ne doit pas seulement répondre à un objectif familial : il doit aussi demeurer fiscalement viable.
Les héritiers non-résidents peuvent recevoir des actions ou intérêts canadiens, mais les conséquences doivent être évaluées avant le transfert. Des questions se posent sur la valeur de l’entreprise, le financement du rachat, les règles anti-évitement, les conventions fiscales et la gestion future des profits.
Réorganisation avant vente ou expansion
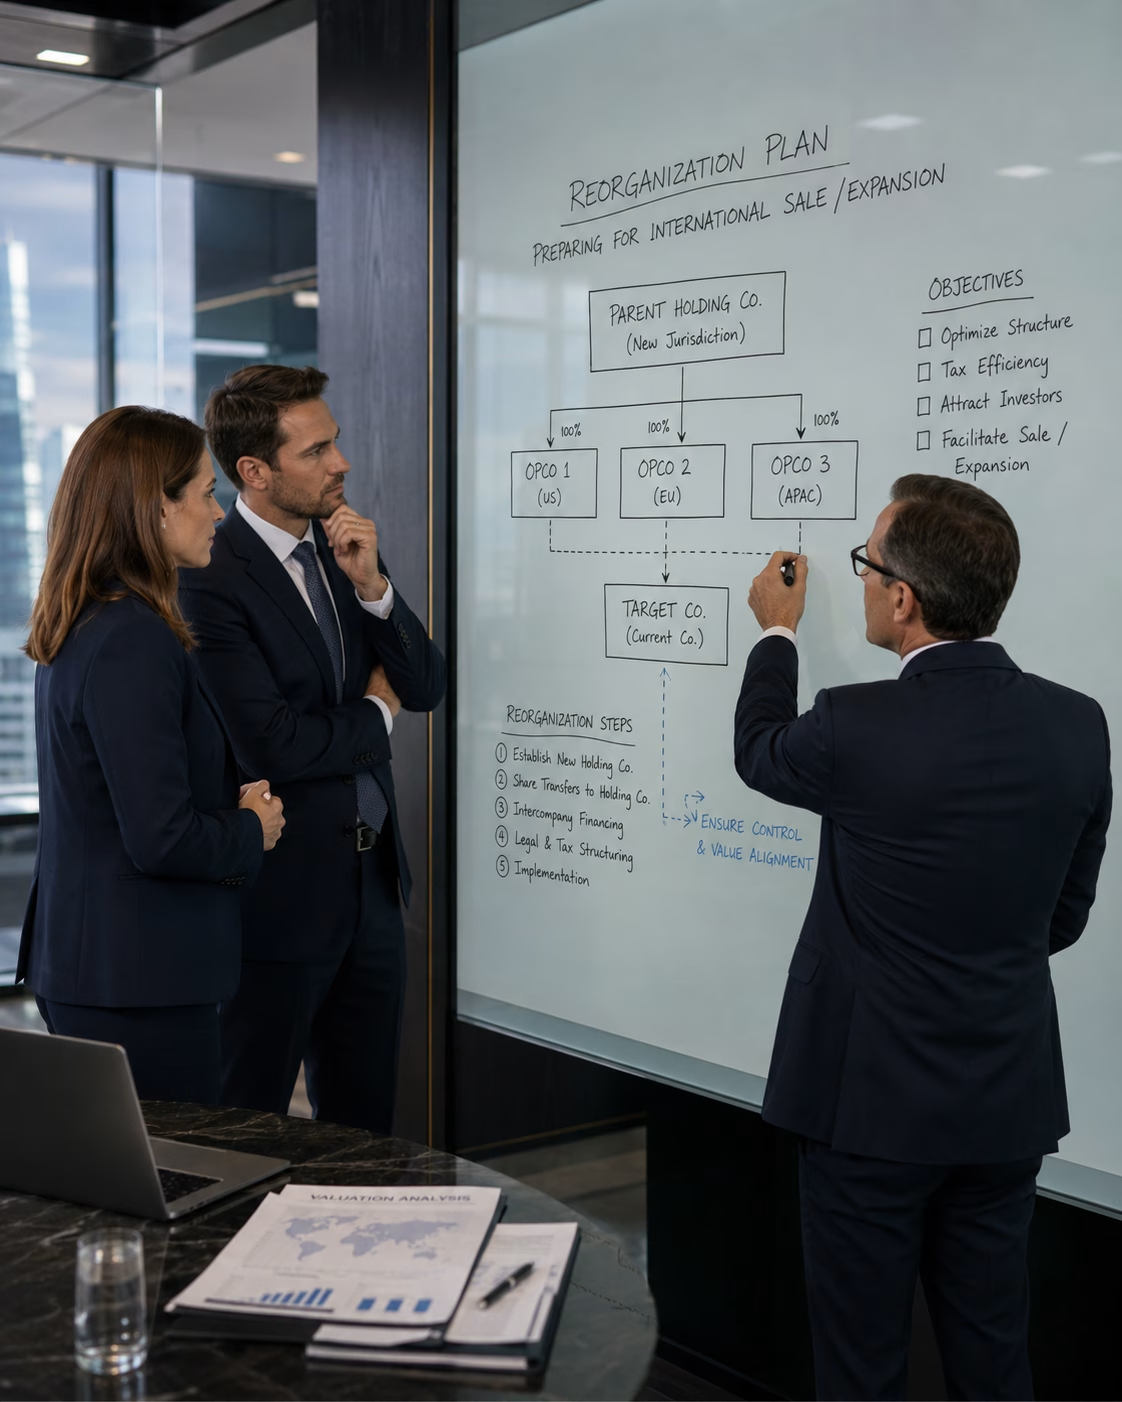
Avant une transaction internationale, une réorganisation corporative peut être nécessaire. Elle peut viser à isoler certains actifs, séparer des activités, regrouper des participations, mettre en place une société de portefeuille, préparer une fusion ou faciliter l’entrée d’un investisseur étranger.
Ces opérations exigent une coordination précise entre fiscalité, comptabilité et droit corporatif.
Une réorganisation mal planifiée peut créer un impôt immédiat, compromettre une exemption, complexifier la diligence raisonnable ou inquiéter l’acheteur. Impôts ici vous aide à évaluer les options disponibles et à structurer la démarche avant que la transaction ne soit trop avancée.
Clients satisfaits
Heures d'expérience
En économie d'impôt
Transfert d’entreprise à l’international
Conventions fiscales et double imposition
Lorsqu’un transfert implique deux pays, la convention fiscale applicable peut influencer le droit d’imposer, le traitement des gains, les retenues et les crédits d’impôt. Elle ne remplace toutefois pas l’analyse domestique. Il faut lire la convention en relation avec les lois canadiennes, la résidence des parties, la nature des biens transférés et la structure de la transaction.
Une double imposition peut survenir si le Canada et l’autre pays considèrent tous deux avoir droit d’imposer une partie du gain. Une planification sérieuse permet d’anticiper ces chevauchements et de documenter les positions prises dans chaque déclaration.
Transfert d’entreprise à l’international
Un accompagnement stratégique pour transférer avec confiance
Le transfert international d’une entreprise exige une vision globale. Impôts ici vous accompagne dans l’analyse du scénario, l’évaluation des conséquences fiscales, la coordination des formulaires, la préparation de la réorganisation et la communication avec les autres professionnels impliqués.
Que vous vendiez à un acheteur étranger, prépariez une relève familiale internationale ou restructuriez votre entreprise avant expansion, notre cabinet vous aide à préserver la valeur de votre entreprise et à éviter les risques fiscaux qui pourraient compromettre la transaction.
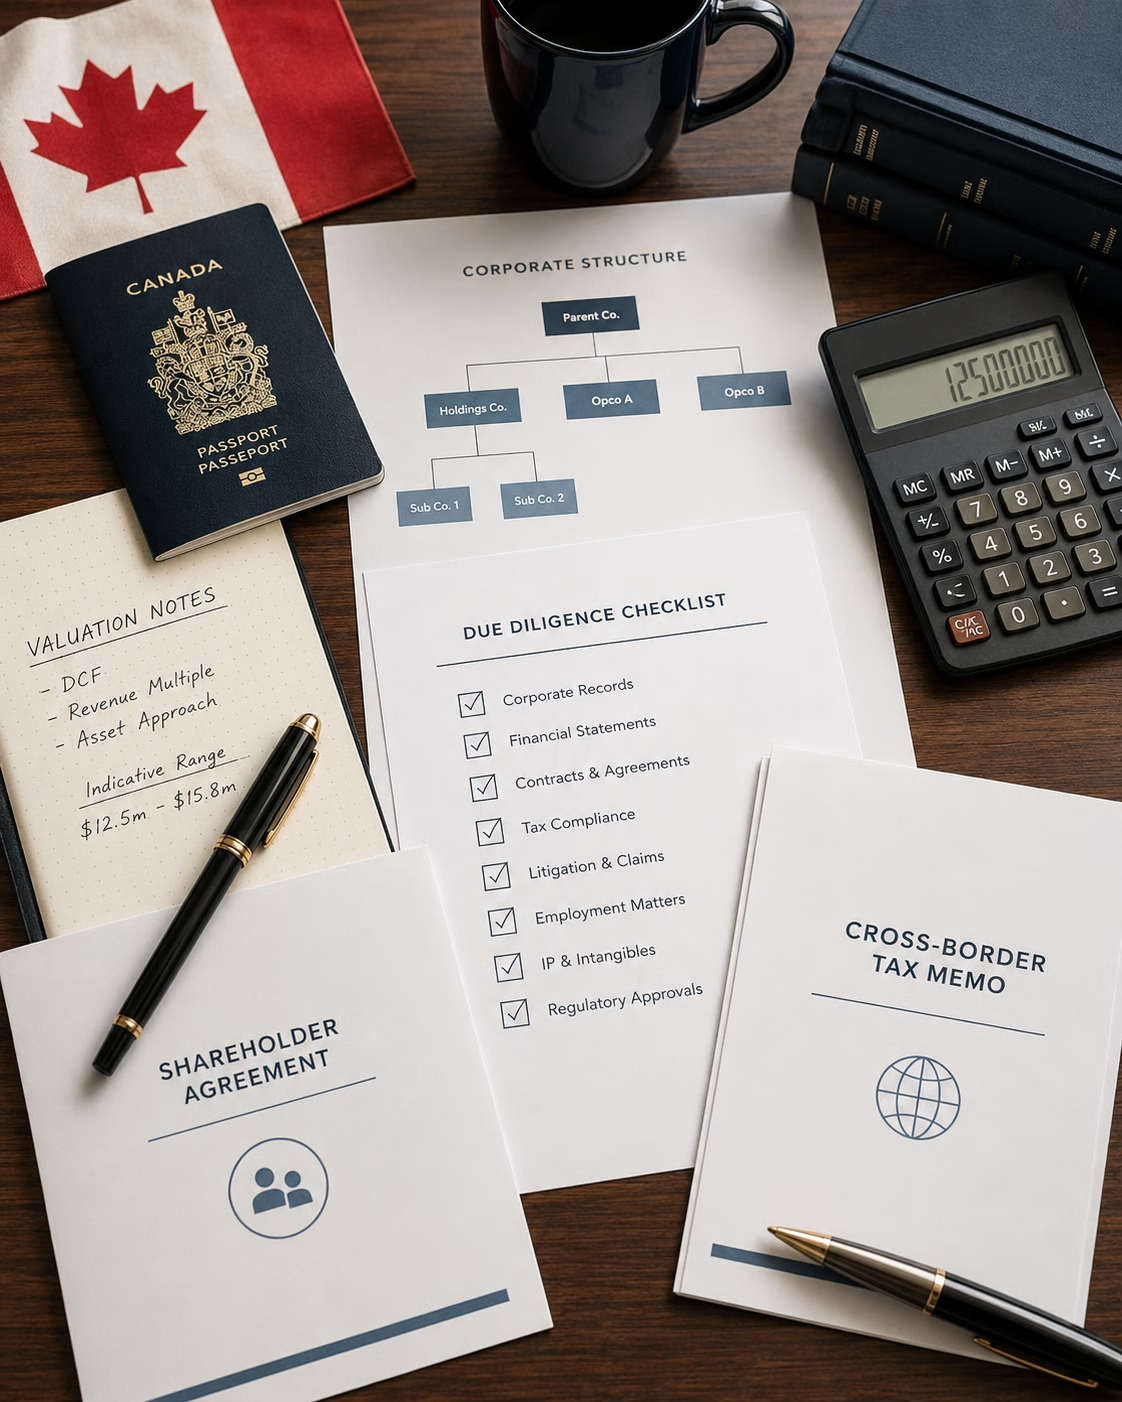
Avant d’entreprendre un transfert, il est recommandé de préparer l’organigramme corporatif, les états financiers, les conventions entre actionnaires, la valeur estimée de l’entreprise, la résidence des parties, les actifs détenus et les objectifs familiaux ou commerciaux. Cette documentation permet de distinguer les enjeux de conformité, d’optimisation et de négociation.
Impôts ici
Une entreprise près de vous, pour vous aider !
Année d'expérience à vous servir.
Découvrez nous !
Le transfert d’entreprise à l’international avec Impôts ici
Impôts ici peut intervenir tôt dans le processus afin de tester plusieurs scénarios. Une vente immédiate, un gel, une réorganisation préalable ou une transmission graduelle ne produisent pas le même résultat fiscal. En contexte international, cette comparaison doit être faite avant que les documents juridiques soient finalisés.