
Impôts ici
Retraités à l’international
La retraite internationale soulève de nombreuses questions fiscales. Un Canadien qui s’installe à l’étranger peut continuer à recevoir des pensions, retraits de REER ou FERR, prestations gouvernementales, revenus de placement ou loyers canadiens. Un retraité étranger qui arrive au Canada peut aussi conserver des régimes de retraite dans son pays d’origine, comme un 401(k), un IRA ou un Roth IRA aux États-Unis.
Chaque revenu doit être analysé selon la résidence fiscale, la convention applicable et les retenues à la source.
Impôts ici accompagne les retraités, préretraités et familles transfrontalières dans la planification fiscale de leurs revenus de retraite. Notre équipe vous aide à éviter la double imposition et à structurer vos déclarations avec précision.
Votre entreprise requiert des
professionnels pour vous suivre
Retraités à l’international
Déterminer la résidence fiscale à la retraite
Un retraité qui quitte le Canada ne devient pas automatiquement non-résident fiscal. Les liens conservés au Canada, comme une résidence, un conjoint, des comptes, des biens, une couverture provinciale ou des intérêts économiques, peuvent influencer l’analyse. Le pays d’installation peut aussi revendiquer la résidence fiscale.
La résidence fiscale détermine les revenus à déclarer au Canada. Un résident canadien déclare généralement ses revenus mondiaux. Un non-résident déclare plutôt certains revenus de source canadienne, souvent soumis à une retenue. Les conventions fiscales peuvent départager les situations où deux pays considèrent la même personne résidente.
Retraités à l’international
REER, FERR, pensions et retenues à la source
Les retraits de REER, FERR et autres régimes canadiens versés à un non-résident peuvent être soumis à des retenues. Le taux applicable peut dépendre de la nature du paiement et de la convention fiscale entre le Canada et le pays de résidence.
Dans certains cas, une déclaration en vertu de la section 217 peut être envisagée pour déterminer si le traitement final est plus avantageux.
Il est important de planifier les retraits avant le départ ou avant un changement de pays. Les retraits massifs, les conversions de régimes et les paiements périodiques n’ont pas toujours les mêmes conséquences. Impôts ici peut vous aider à comparer les scénarios.
Régimes étrangers : 401(k), IRA et Roth IRA
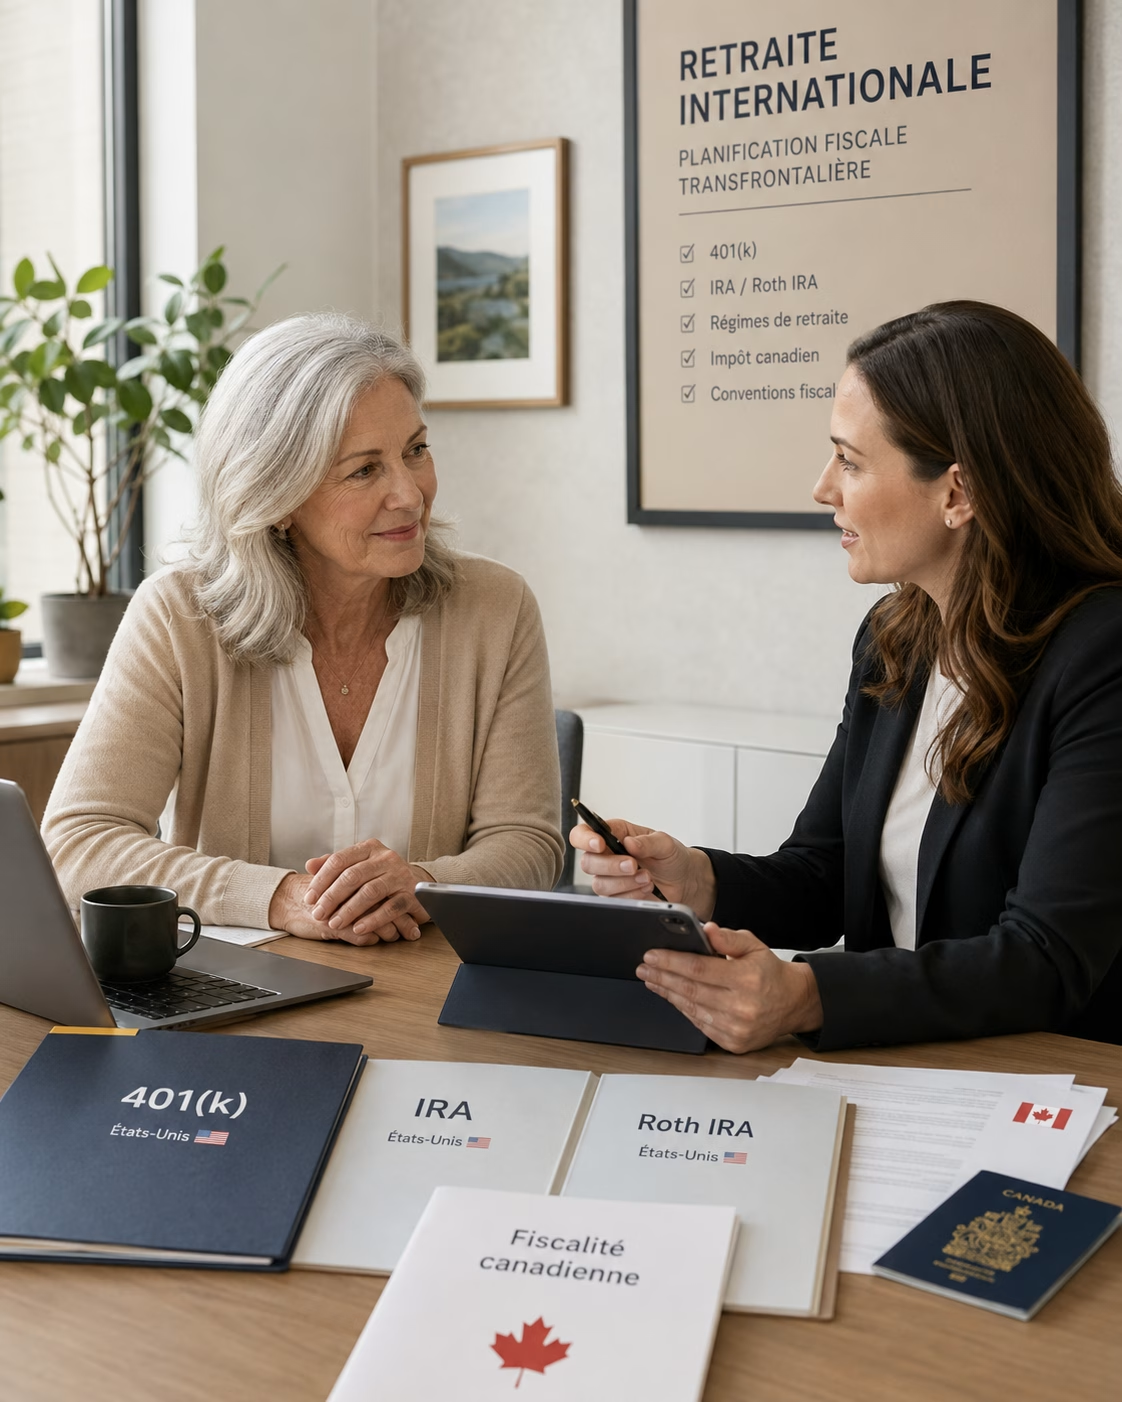
Les régimes de retraite américains ajoutent une complexité particulière pour les personnes qui deviennent résidentes canadiennes ou qui reviennent au Canada après une carrière aux États-Unis. Les distributions de 401(k), IRA ou Roth IRA doivent être analysées selon les règles canadiennes et la convention fiscale Canada-États-Unis.
Le Roth IRA demande une attention spéciale, car certaines élections ou démarches peuvent être nécessaires pour préserver un traitement fiscal favorable au Canada. Les transferts, conversions, retraits anticipés et distributions obligatoires doivent être évalués avant d’agir. Une décision prise aux États-Unis peut avoir une conséquence canadienne inattendue.
Pensions étrangères et crédits d’impôt
Un résident canadien qui reçoit une pension étrangère peut devoir la déclarer au Canada. Si une retenue a été appliquée dans le pays étranger, un crédit pour impôt étranger peut parfois réduire la double imposition. Certaines conventions fiscales peuvent aussi prévoir une exemption partielle ou un traitement particulier.
Les documents étrangers ne sont pas toujours faciles à intégrer dans une déclaration canadienne. Les montants doivent être convertis, les impôts réellement payés doivent être distingués des cotisations sociales, et la période imposable doit être correctement identifiée. Impôts ici peut vous aider à organiser ces informations.
Clients satisfaits
Heures d'expérience
En économie d'impôt
Retraités à l’international
Succession, héritiers et patrimoine international
La retraite à l’étranger doit aussi être coordonnée avec la planification successorale. Les régimes de retraite, immeubles, comptes étrangers, bénéficiaires non-résidents et héritiers vivant dans plusieurs pays peuvent créer des enjeux fiscaux importants.
Le traitement au décès peut varier entre le Canada et le pays étranger.
Une planification proactive permet de documenter les bénéficiaires, les valeurs, les règles de retrait, les retenues et les effets des conventions fiscales. Elle permet aussi d’éviter que les héritiers découvrent des obligations fiscales complexes après le décès.
Retraités à l’international
Un accompagnement pour une retraite fiscalement sécurisée
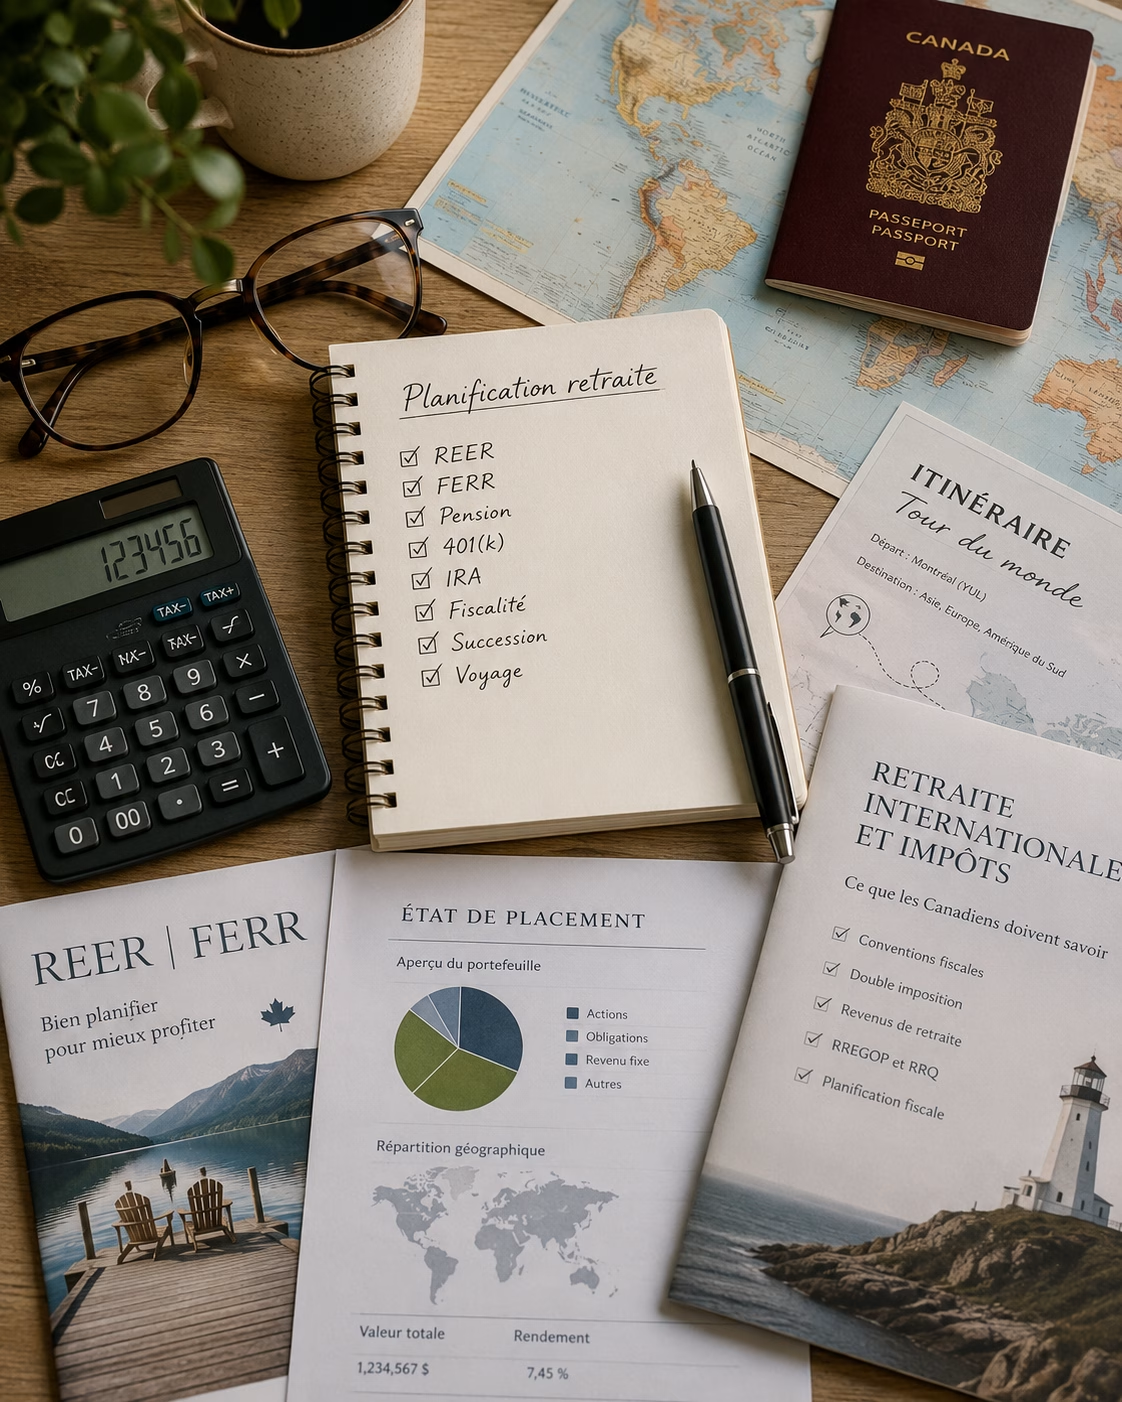
La fiscalité des retraités à l’international demande une vision complète des revenus, des régimes et des pays concernés. Impôts ici vous accompagne pour déterminer votre statut, analyser vos pensions, planifier vos retraits, coordonner les crédits d’impôt et préparer vos déclarations.
Que vous viviez à l’étranger, reveniez au Canada ou déteniez des régimes américains comme un 401(k), un IRA ou un Roth IRA, notre cabinet vous aide à protéger votre revenu de retraite et à éviter les mauvaises surprises fiscales.
Avant de prendre une décision de retrait, de transfert ou de changement de pays, il est recommandé de préparer les relevés de régimes, pays de résidence, montants prévus, retenues déjà appliquées, conventions fiscales pertinentes et documents des régimes étrangers. Les décisions concernant un REER, un FERR, un 401(k), un IRA ou un Roth IRA ne doivent pas être prises uniquement selon les règles du pays où le compte est situé.
Impôts ici
Une entreprise près de vous, pour vous aider !
Année d'expérience à vous servir.
Découvrez nous !
Les retraités à l’international avec Impôts ici
Impôts ici peut comparer les scénarios de retrait graduel, retrait ponctuel, report, maintien à l’étranger ou retour au Canada. Cette analyse permet de protéger le revenu disponible et d’éviter une imposition inattendue au mauvais moment.
La planification doit aussi tenir compte des fluctuations de devise et du coût de vie dans le pays choisi. Le montant brut d’une pension ne reflète pas toujours le revenu réellement disponible après retenues, impôts étrangers, crédits, frais bancaires et conversion. Une projection fiscale annuelle permet d’éviter les décisions prises à partir d’un revenu théorique.