
Impôts ici
Déclaration T2 pour entreprises non-résidentes
Une société étrangère qui exerce des activités au Canada peut devoir produire une déclaration T2, même si elle n’est pas incorporée au pays. Cette obligation peut s’appliquer lorsqu’une société non-résidente exploite une entreprise au Canada, dispose d’un bien canadien imposable ou réalise certains gains liés au Canada.
Le fait de bénéficier d’une convention fiscale ne supprime pas automatiquement l’obligation de produire une déclaration.
Impôts ici accompagne les sociétés étrangères, groupes internationaux, entrepreneurs non-résidents et entreprises qui développent des activités canadiennes. Notre équipe vous aide à déterminer si une T2 est requise et à structurer votre conformité fiscale.
Votre entreprise requiert des
professionnels pour vous suivre
Déclaration T2 pour entreprises non-résidentes
Quand une société non-résidente doit produire une T2
Une société non-résidente peut être tenue de produire une déclaration T2 si elle a exercé des activités commerciales au Canada au cours de l’année, réalisé un gain en capital imposable ou disposé d’un bien canadien imposable.
Cette exigence peut s’appliquer même lorsque la société estime que ses profits sont exonérés au Canada par une convention fiscale.
La difficulté consiste souvent à déterminer si les activités réalisées au Canada sont suffisantes pour créer une obligation. Ventes, services, employés, agents, sous-traitants, entrepôts, chantiers, déplacements fréquents ou contrats exécutés au Canada doivent être examinés.
Déclaration T2 pour entreprises non-résidentes
Établissement stable et conventions fiscales
La notion d’établissement stable est centrale pour les entreprises étrangères. Une convention fiscale peut limiter l’imposition canadienne si l’entreprise n’a pas d’établissement stable au Canada. Cependant, cette analyse exige de lire la convention applicable et de vérifier les faits concrets : bureau, lieu fixe d’affaires, chantier, agent dépendant ou présence prolongée.
Même lorsqu’une entreprise revendique une protection conventionnelle, elle peut devoir produire des informations pour appuyer sa position. Certaines annexes ou renseignements peuvent être nécessaires pour documenter la demande d’exemption fondée sur une convention fiscale.
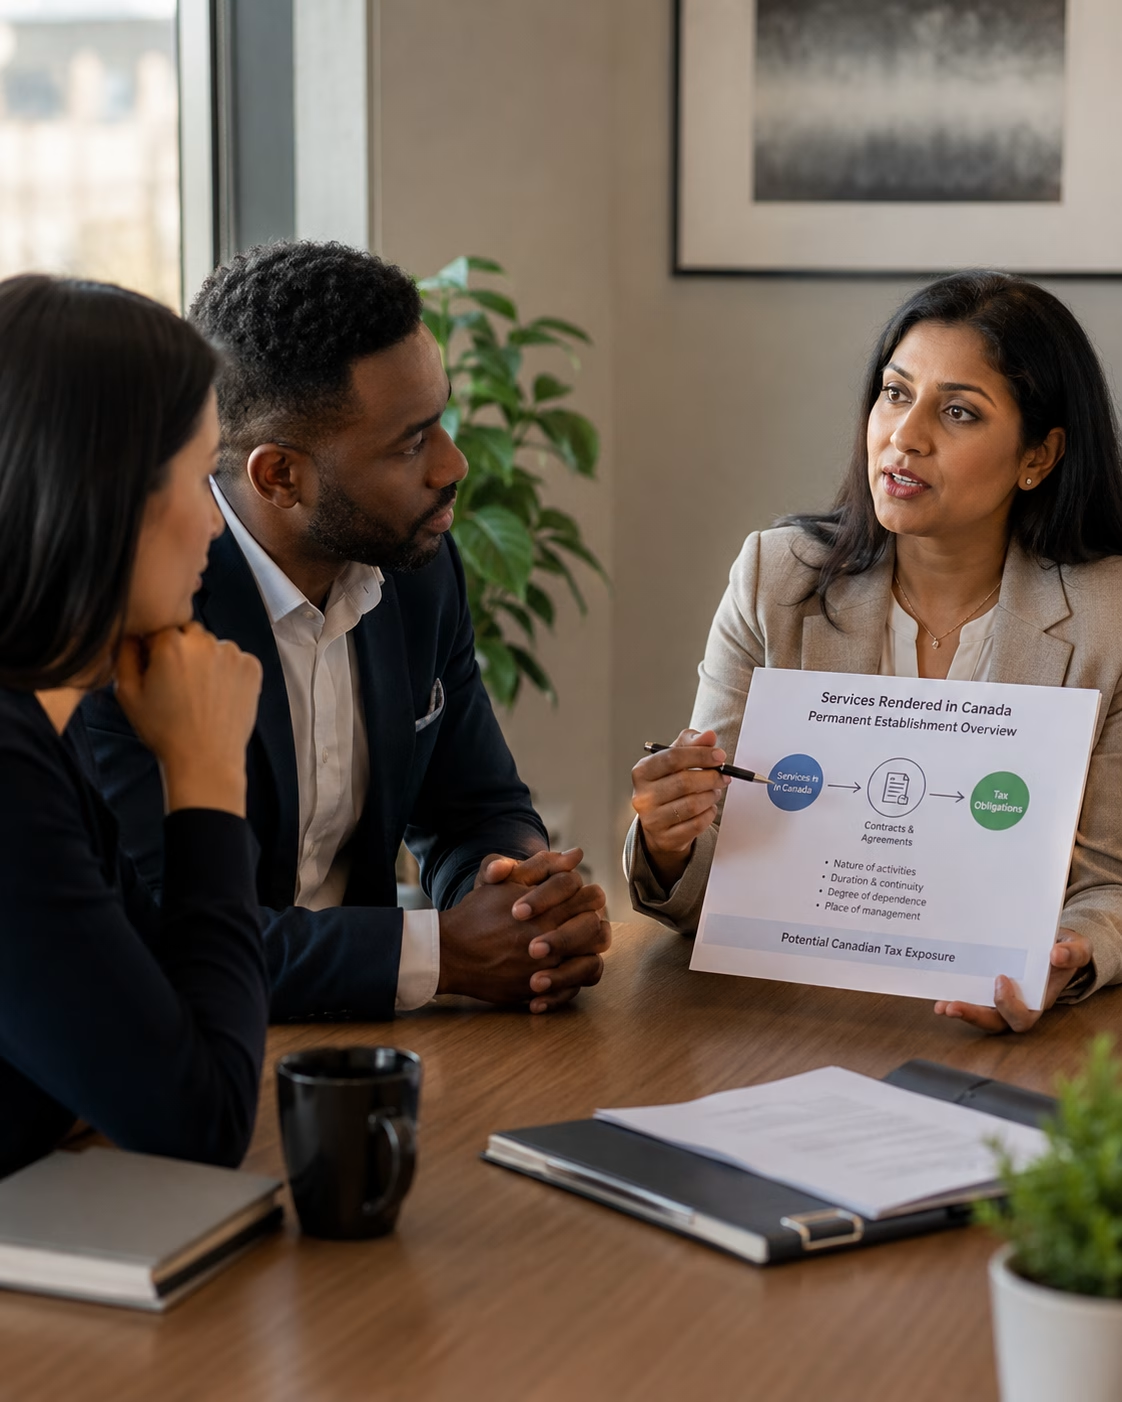
Retenues sur services rendus au Canada
Les paiements versés à une société non-résidente pour des services rendus au Canada peuvent être soumis à des retenues. Ces retenues peuvent être appliquées sur les montants payés, même si l’impôt final de la société est inférieur ou si une convention fiscale permet une exemption. La régularisation peut alors passer par une déclaration et une demande appropriée.
Les entreprises étrangères doivent donc surveiller les contrats de services, les factures, le lieu d’exécution du travail et les relations avec les clients canadiens. Une absence de planification peut créer des retenues imprévues ou des difficultés de trésorerie.
Bien canadien imposable et vente d’actifs
Une société non-résidente qui vend un bien canadien imposable, notamment certains immeubles ou participations liées à des actifs canadiens, peut avoir des obligations particulières. Selon le bien vendu, une demande de certificat de conformité peut aussi être requise. La transaction doit être analysée avant la clôture afin d’éviter des retenues importantes ou des retards.
La déclaration T2 peut devoir inclure les gains, exemptions revendiquées, annexes et calculs nécessaires. Impôts ici peut vous aider à coordonner cette déclaration avec les autres démarches liées à la vente.
Clients satisfaits
Heures d'expérience
En économie d'impôt
Déclaration T2 pour entreprises non-résidentes
Organisation comptable et documentation
Produire une T2 pour une société non-résidente exige une information comptable claire. Il faut distinguer les revenus canadiens, les dépenses attribuables, les contrats, les retenues, les périodes d’activité, les conversions de devises et les montants déjà payés.
Les documents corporatifs étrangers peuvent aussi être nécessaires pour obtenir un numéro d’entreprise ou appuyer le dossier.
Une bonne documentation permet de défendre la position de l’entreprise en cas de question de l’Agence du revenu du Canada. Elle facilite aussi la coordination avec les déclarations produites dans le pays de résidence.
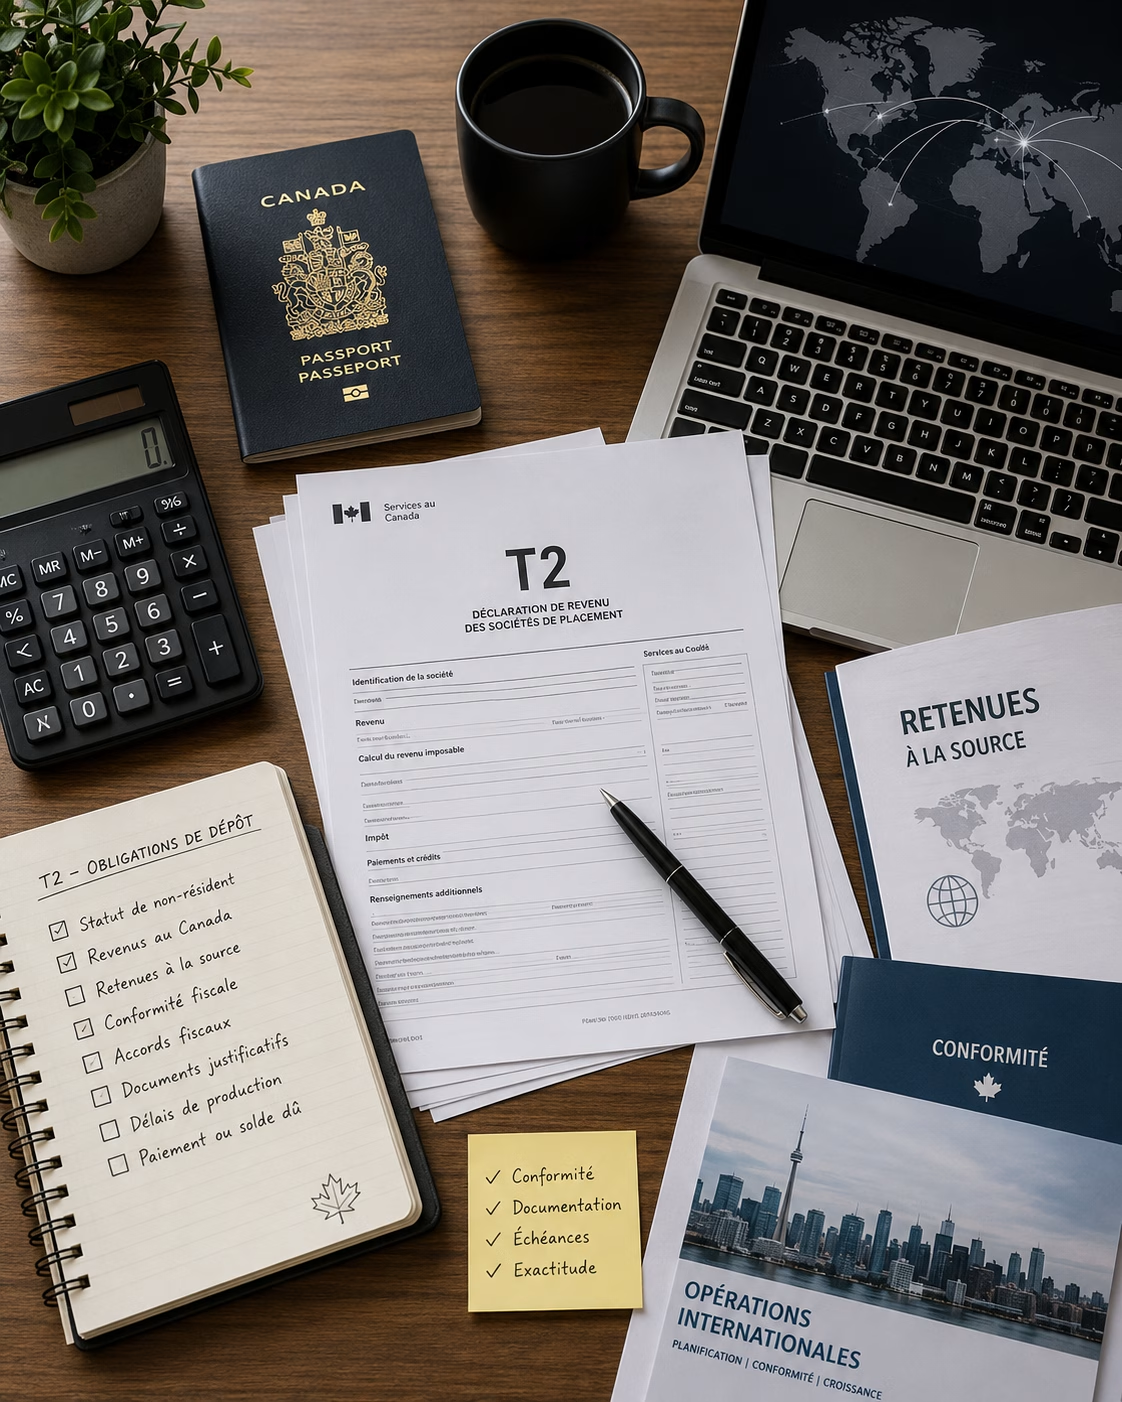
Déclaration T2 pour entreprises non-résidentes
Un accompagnement pour sociétés étrangères au Canada
La déclaration T2 d’une entreprise non-résidente ne doit pas être traitée comme une formalité isolée. Elle s’inscrit dans une stratégie plus large : présence au Canada, contrats, retenues, conventions fiscales, investissements et éventuelle expansion. Impôts ici vous accompagne pour déterminer vos obligations, préparer la déclaration et structurer votre conformité.
Que votre société vende au Canada, rende des services, détienne un immeuble ou prépare une implantation, notre cabinet vous aide à sécuriser vos démarches fiscales canadiennes.
Avant de préparer une T2, il est utile de rassembler les contrats canadiens, factures, états financiers, retenues subies, preuves de résidence de la société, organigramme, périodes d’activité, lieux d’exécution des services et documents corporatifs étrangers. Ces éléments permettent de déterminer l’étendue de l’activité canadienne et les annexes pertinentes.
Impôts ici
Une entreprise près de vous, pour vous aider !
Année d'expérience à vous servir.
Découvrez nous !
La déclaration T2 pour entreprises non-résidentes avec Impôts ici
Impôts ici peut aussi analyser la position conventionnelle de l’entreprise. Revendiquer une exemption fondée sur une convention fiscale demande une documentation solide. Cette préparation facilite la production, mais aussi la défense du dossier si l’ARC pose des questions.
La T2 peut aussi servir à récupérer ou appliquer correctement certaines retenues déjà prélevées au Canada. Sans déclaration, une société étrangère peut laisser des montants immobilisés ou ne pas faire reconnaître une position prévue par convention. Une production bien préparée permet donc de traiter à la fois la conformité et la trésorerie.
Cette démarche est aussi importante pour les groupes qui souhaitent tester le marché canadien. Même une présence limitée peut créer des questions fiscales si les contrats, employés ou services sont rattachés au Canada.