
Régulariser avant d’agir à l’aveugle
Divulgation volontaire d’actifs et de revenus étrangers
Un compte, un immeuble, une société, une fiducie ou un revenu étranger a été omis d’une déclaration? La première réaction ne devrait pas être d’envoyer un chiffre approximatif. Il faut déterminer les années, les revenus imposables, les formulaires informatifs manquants et les démarches déjà entreprises par les autorités.
Impôts Ici accompagne les contribuables qui souhaitent corriger une situation internationale. Nous reconstruisons le dossier, comparons les voies de correction et préparons les informations nécessaires au programme fédéral ou québécois applicable. L’allègement n’est jamais automatique et les impôts dus demeurent payables.
Une correction efficace commence par une chronologie complète
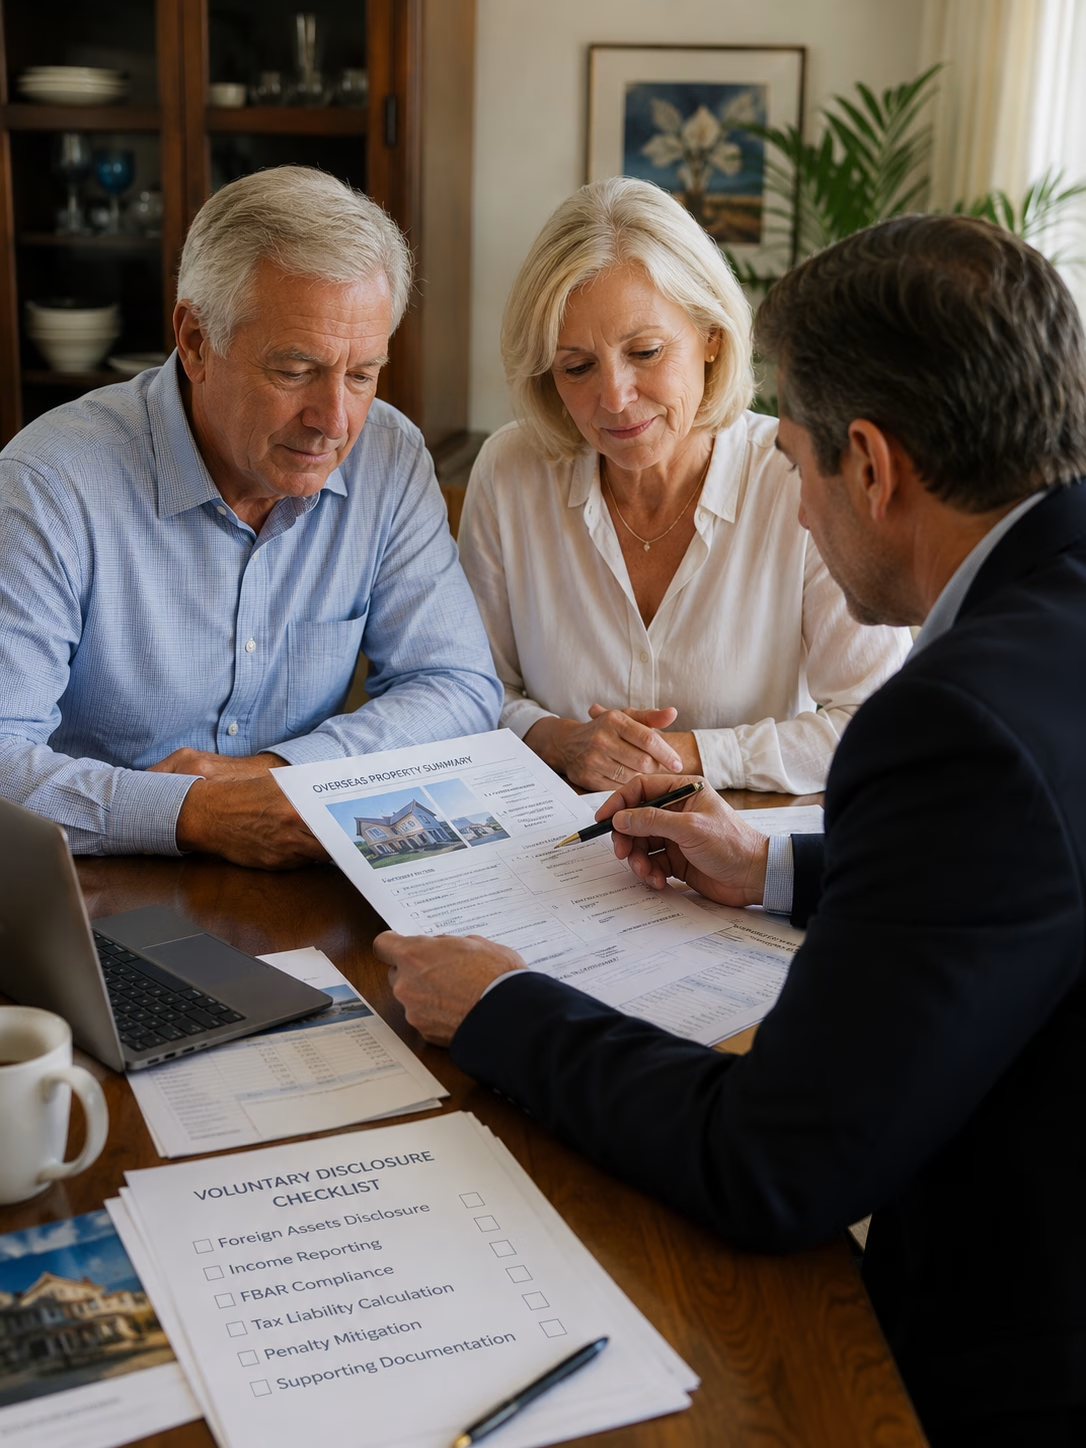
Actifs étrangers non déclarés
La divulgation volontaire n’est pas une simple déclaration modifiée
Les programmes de divulgation permettent, dans certaines circonstances, de corriger des omissions avant qu’elles soient découvertes dans le cadre d’une vérification ou d’une mesure d’exécution. L’admissibilité, le degré d’allègement et les documents exigés dépendent des faits et des règles du programme au moment de la demande.
Il faut notamment vérifier si l’administration a déjà communiqué avec le contribuable ou une personne liée, si la correction est complète et si les années et montants peuvent être justifiés. Une demande incomplète ou contradictoire peut compliquer la régularisation. Les démarches auprès de l’Agence du revenu du Canada et de Revenu Québec sont distinctes et doivent être coordonnées.
Divulgation volontaire internationale
Quels actifs, revenus et formulaires peuvent être concernés?
Les omissions fréquentes touchent des intérêts, dividendes, loyers, pensions, gains, comptes bancaires, placements, immeubles ou participations dans des entités étrangères. Les formulaires T1135, T1134, T1141 ou T1142 peuvent s’ajouter à l’impôt sur le revenu. Consultez la page sur les biens et revenus étrangers pour distinguer ces obligations.
Un transfert de fonds, un héritage, un prêt ou le produit de vente d’un bien n’est pas automatiquement un revenu. Il faut identifier la nature juridique et économique de chaque montant, puis rapprocher les relevés étrangers avec les déclarations canadiennes. Cette étape évite de corriger trop ou trop peu.
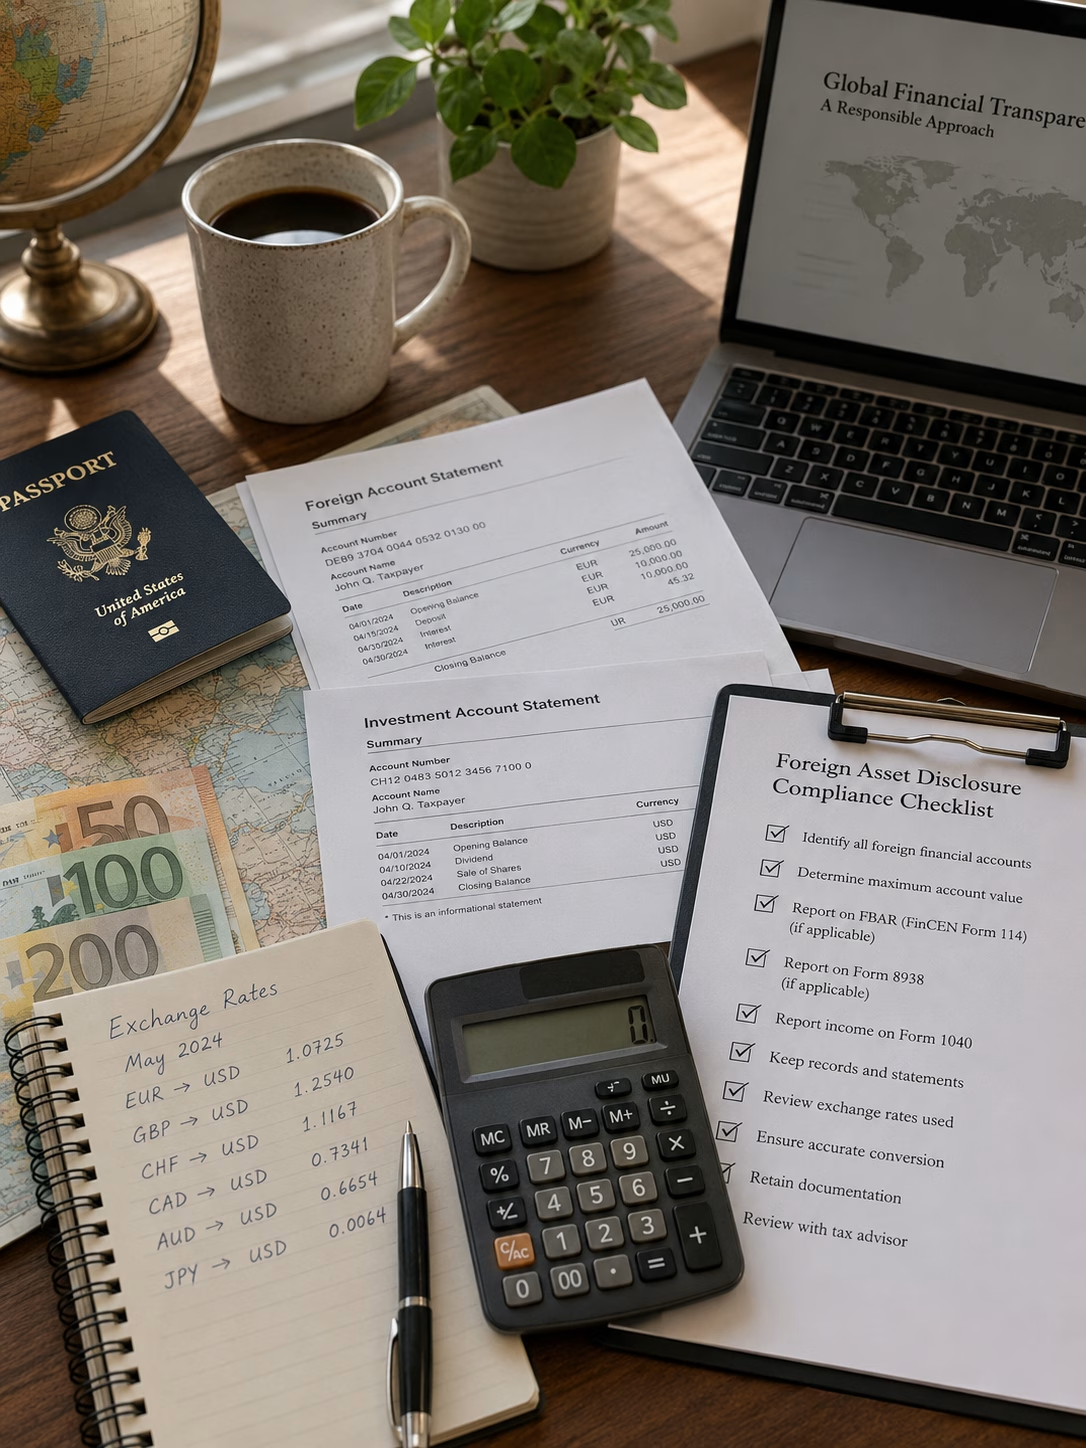
Évaluer le risque avant toute communication
Le dossier doit répondre à des questions concrètes : combien d’années sont touchées? Quels documents existent encore? Une banque étrangère a-t-elle transmis des renseignements? Une demande, une vérification ou une cotisation a-t-elle déjà commencé? Une personne liée a-t-elle été contactée?
Selon les réponses, la voie appropriée peut être une divulgation, une demande d’ajustement, une déclaration tardive ou une réponse à une vérification. Lorsque les autorités ont déjà entrepris des démarches, consultez plutôt le service de vérification fiscale internationale ou de représentation fiscale.
Reconstituer et documenter les années touchées
La préparation peut inclure des relevés bancaires, documents de société, contrats, actes de propriété, déclarations étrangères, preuves d’impôt payé, historique des devises et calculs de revenu. Les montants doivent être affectés à la bonne année et au bon contribuable.
Les formulaires manquants sont ensuite préparés en cohérence avec les déclarations corrigées. Le guide des formulaires fiscaux internationaux présente leur fonction générale, mais le choix dépend de la structure et des faits réels.
Clients satisfaits
Heures d'expérience
En économie d'impôt
Actifs étrangers non déclarés
Après la correction : organiser la conformité future
Une régularisation durable comprend un inventaire des biens, un calendrier des formulaires, une méthode de conversion, la conservation des preuves et la coordination avec les conseillers du pays étranger. Les revenus doivent être suivis même lorsqu’aucun formulaire informatif n’est requis pour une année donnée.
Cette organisation est particulièrement importante pour les familles qui héritent de biens, les entrepreneurs qui détiennent une société étrangère et les investisseurs qui utilisent plusieurs institutions. Elle réduit le risque qu’une omission se répète simplement parce que les documents arrivent dans une autre langue ou à une date différente.
Divulgation volontaire internationale
Un accompagnement discret, méthodique et réaliste
Nous examinons la chronologie, les montants, les formulaires et les communications déjà reçues avant de recommander une démarche. Le mandat peut aussi nécessiter une coordination avec un avocat ou un professionnel du pays étranger lorsque la qualification d’un montant ou d’une structure est incertaine.
L’objectif n’est pas de promettre un résultat, mais de présenter un dossier complet, cohérent et vérifiable, puis de mettre à jour les obligations courantes. Les intérêts, pénalités et allègements éventuels sont évalués selon les règles et décisions applicables au dossier.
Impôts Ici
Un service entièrement à distance
Année d'expérience à vous servir.
Divulgation d’actifs étrangers
Reprendre le contrôle avant que le dossier ne s’alourdisse
Préparez une liste des pays, comptes, biens, entités, revenus, années et communications reçues. Ne modifiez pas plusieurs déclarations séparément avant d’avoir établi une vue d’ensemble : un même fait peut toucher le revenu, les crédits d’impôt et plusieurs formulaires informatifs.
Pour faire analyser la démarche possible, communiquez avec Impôts Ici. Les documents peuvent être examinés à distance et organisés avant toute transmission aux autorités.